
手机上轻轻一点,银行活期账户里“躺平”的零钱,第二天就开始自己生出几分几毛,南京的白领刘晓晓觉得,这种“薅羊毛”的快乐简直成了每天早上的固定惊喜。
刘晓晓在2014年初那次家庭会议上决定,把一万元银行储蓄转到零钱宝里试试水,几年下来,工资到账直接转入零钱宝成了她的习惯-6。
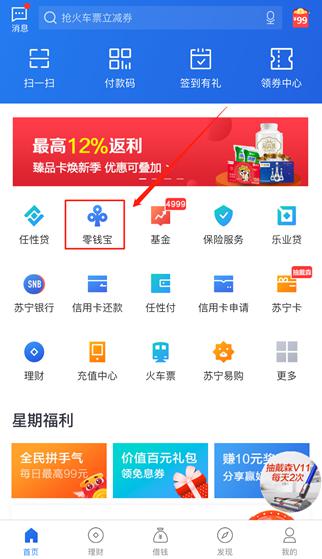
这个最初让她有些犹豫的决定,现在变成了她日常生活中无缝衔接的理财环节。对于很多像她一样的普通人来说,零钱宝怎么样可能还是一个模糊的概念,但它实际上已经“飞入寻常百姓家”,成为管理零钱的神器-6。

在考虑零钱宝怎么样时,很多人第一个问题就是:这钱放进去安全吗?这是所有理财行动的基石。
苏宁金融给出的答案很明确:用户转入的资金实际上购买了基金公司的货币基金或银行理财等产品-3。这类产品属于风险较低的投资品种,从历史数据看,本金亏损的情况极少-3。
更让人安心的是,账户还有额外保障。如果经核实易付宝账户确实被盗,导致零钱宝资金损失且无法追回,苏宁金融会做出补偿-3。
对于理财新手,另一个关心的问题是门槛。零钱宝的友好之处在于,货币基金转入单笔最低只要1元,银行存款转入也只需50元起-3。
这种低门槛让每个人都能轻松参与,不再觉得理财是“有钱人”的专利。就像刘晓晓一样,可以从一万元开始试水,逐步建立起理财习惯-6。
真正让刘晓晓坚持下来的,是每天早上查看收益时的那点小确幸。零钱宝的收益计算其实很透明。
它的计算公式是:(资金/10000)× 当天基金公司公布的每万份收益-1。这个每万份收益是波动值,每天由基金公司公布-1。
比如说,如果当天每万份收益是0.65元,那么存入2万元,当天的收益就是 (20000/10000)× 0.65 = 1.3元。
虽然看起来不多,但积少成多,比银行活期的利息要高不少。需要注意的是,收益显示有时间规律:周一15:00至周二15:00转入的资金,首次收益会在周四显示-4。
如果是在周五15:00后转入,则要等到下周三才能看到收益-4。另外有个小贴士:建议转入金额保持在300元以上,这样有较高概率看到收益,因为如果当天收益不到1分钱,系统可能不会分配显示-4。
零钱宝怎么样在灵活性上表现?这是它区别于定期理财的核心优势。
刘晓晓发现,零钱宝里的钱可以随时用于购物支付,她在苏宁易购买东西、缴水电费、充话费、还信用卡都用它,真正实现了赚钱和消费两不误-6。
当需要现金时,转出也很方便。零钱宝提供两种转出方式:快速到账约30分钟到账,每只货币基金单日单户限额1万元;普通到账则是T+1日24:00前到账,单笔最多50万,不限次数-3。
更有特色的是银行存款产品支持急速到账,约30分钟,单笔单日限额可达500万元-3。目前所有转出操作都不收取手续费-3。
这种灵活性让90后的孙一函这样的用户几乎不再去银行取现,他笑着说自己“真的很久很久没闻到现金的味道了”-6。
当被问到零钱宝怎么样时,免不了要把它和市场上的同类产品做个比较。和余额宝、零钱通相比,零钱宝在收益率上表现如何?
据2021年的比较数据显示,按收益率从高到低排序,是零钱宝>零钱通>余额宝-10。也就是说,同样的钱放在零钱宝,收益会相对更高。
当然,每个产品都有其特点。余额宝和零钱通的优势在于应用场景更广,只要是支持支付宝或微信支付的商家基本都能使用-10。
而零钱宝则主要适用于苏宁金融和苏宁易购平台,在消费场景上有一定局限性-10。不过,对于经常在苏宁购物的用户来说,这反而成了便利。
在资金安全方面,三者都对接货币基金,安全性都很高-10。转账速度上,零钱宝承诺30分钟内到账,而余额宝和零钱通预计2小时内到账-10。
了解了零钱宝怎么样后,如何有效管理其中的资金就成了关键。不同的管理策略会产生不同的实际效果。
如果资金短期可能要使用,可以选择短期灵活投入,这种方式流动性强,收益相对较低,但能应对突发小额支出。
对于一笔短期内不会动用的资金,长期稳定投入更为合适,收益相对更高,能实现资金稳健增值-5。
而最聪明的做法可能是组合式投入:一部分作为应急备用金保持高流动性,另一部分长期投入获取稳定收益-5。这样既保证了用钱时的灵活性,又提高了整体收益。
随着资金原卡进出规则的实施,零钱宝的消费功能有所调整,不再支持购买实物类产品,也不支持转账、还款等支付-9。
每张卡的可赎回金额计算公式为:累计申购金额 - 累计赎回金额,而收益部分可以转出至任意一张银行卡或易付宝余额-9。
当零钱宝的收益每日悄然增长,刘晓晓的手机屏幕上的数字变化不再令她感到惊讶。她笑称自己的零钱宝账户就像 “会下蛋的鹅” ,虽然每个蛋不大,但日积月累,已经能为家庭带来一笔可观的额外收入。
如今,在南京的苏宁总部,无数个“刘晓晓”的零钱正通过这个小小的金融产品,在消费与储蓄之间找到了完美的平衡点。

