
哎呦喂,说到贷款这事儿,估计不少人都有过那种“火烧眉毛”的感觉吧?今天咱们就来唠唠这个银通贷到底怎么样,我这可是搜集了好些个真人真事,有好有赖,给你说得明明白白!
咱先说说这银通贷给人的第一印象,那真是“便利”当头。好些个朋友都是因为急着用钱,像家里突发状况啊-1,或者小本买卖要周转-4,被“快速放款”、“手续简单”这些词儿给吸引过去的。有个上班族大哥就说了,从在网上填基本信息到钱到账,感觉还挺顺溜,系统自己就算好了额度和利率,不用抱着一堆纸质材料跑来跑去-1。对于急着等钱救急的人来说,这个速度确实能解燃眉之急-7。

不过啊,咱们看问题不能只看一面。你问我银通贷怎么样,那可得往细了琢磨。比如说这利率和费用,这里头的水可就有点深了。有用户觉得利率挺公道,比市面上一些产品还低点,而且条款写得清楚,没啥隐藏费用-1-3。但!是!也有不少用户一把辛酸泪,合同一签才发现,所谓的“低利率”根本不是那么回事,年化利率能高得吓人,再加上各种名目的服务费、手续费,实际拿到手的钱少一截,要还的却多一大块-5-9。这不就是典型的“天上掉馅饼,多半是陷阱”吗?所以啊,签合同前,哪怕再着急,也得把那些小字,对,就是最容易忽略的条款,一个字一个字地看清楚,算明白总成本再下手-3-5。
那说到服务质量,银通贷怎么样呢?这评价也是冰火两重天。不少用户夸他们的客服,说从前到后都有人耐心解答,遇到操作问题还给指导,甚至还款有困难时还能协商个方案-1-7-8,感觉挺有人情味。但另一面,也有用户经历了噩梦般的催收,一旦逾期,电话短信那是轮番轰炸,不光打给你,还可能打扰你的家人朋友,搞得人精神压力巨大-5-9。所以你看,按时还款太重要了,不然这服务体验可就直接从“贴心客服”跳转到“夺命连环call”了-6。
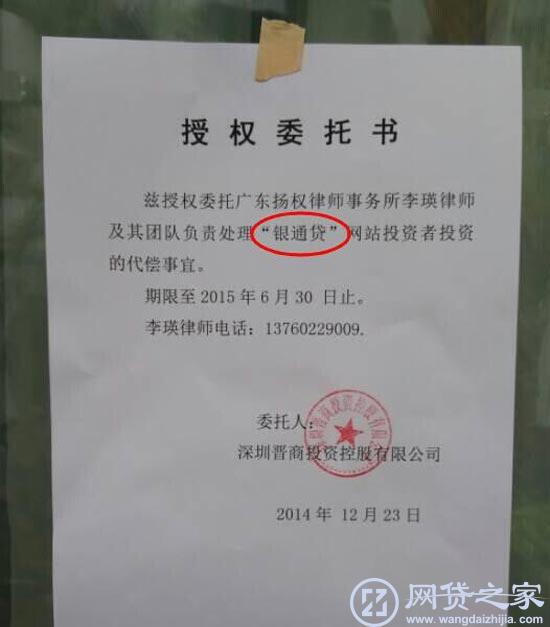
聊到这儿,咱们还得插播一个“古老”但值得留意的消息。早在2014年,有一家也叫“银通贷”的P2P平台出现过限制提现、资金紧张的问题-10。虽然不知道此“银通贷”和现在大家讨论的是不是完全一回事,行业也在不断洗牌规范,但这个事儿给所有人都提了个醒:金融安全无小事。选择任何贷款平台,都不能只看广告和眼前的便利,得多方查查它的背景、运营历史和口碑,尤其是那些成立时间不长却承诺高回报、高额度的,更要警惕-10。
最后啊,给大家掏心窝子总结几句。你问我银通贷怎么样,我真没法给你一个“好”或“不好”的简单答案。它像一把工具,用好了能救急,用不好反伤己。它的优点在于申请便捷、审批迅速,适合信用记录不错、确需短期周转的人-2-8。但它的风险也很明显,利率可能暗藏玄机,逾期后果可能很严重。所以,最要紧的是理性评估自己的还款能力,仔细阅读合同每一行字,把它当作一个需要谨慎对待的金融产品,而不是“天上掉下来的救命钱”。记住,量力而行,才是借贷时不翻车的第一法宝-3-6。
@奋斗的小青年 问:我看银通贷申请挺方便的,正想试试。但我刚工作不久,工资不高,最怕就是以后还不上。万一真的资金紧张还不了款,他们会不会像传闻中那样暴力催收啊?有没有办法避免?
小青年你好!你这个担心特别实际,也是很多朋友最焦虑的点。根据一些用户的经历,如果出现逾期,银通贷的催收力度可能会加大,包括频繁电话、短信提醒,在极端情况下,确实存在骚扰借款人亲友的情况-5-9。但这并不意味着你只能被动承受。
最好的办法就两个字:沟通。千万不要玩失踪,电话不接、短信不回。一旦你预感本期还款有困难,立即主动联系官方客服,说明你遇到的实际困难(比如临时失业、家庭医疗支出等),并表达你积极的还款意愿。部分用户反馈,如果他们主动沟通,平台有时愿意提供一些临时方案,比如延期几天还款,或者协商一个更可行的分期计划-1-7。这就把“对抗”关系变成了“协商”关系。
当然,沟通成功的前提是你有良好的还款历史。所以,在借款之初就要规划好。比如,只借你确实急需且未来收入能覆盖的金额,别贪多。还款时,优先使用自动扣款功能,避免忘记-3-8。平时也要留意平台APP或短信的还款提醒。如果真的走到最坏一步,遭遇了违规暴力催收(比如辱骂、威胁、泄露隐私),记得保存好所有证据(通话录音、短信截图),向金融监管部门举报,用法律武器保护自己-9。记住,积极沟通和理性规划,是避免陷入催收困境的关键盾牌。
@宝妈爱理财 问:经常看到不同贷款产品的利率算法五花八门,头晕。银通贷的利率到底怎么算?怎么样才能知道自己有没有“被坑”,拿到真正的实惠?
这位宝妈的问题问到核心了!金融产品的利率确实是“套路”高发区。关于银通贷的利率,用户反馈差异很大,有的说合理透明-1-3,有的则惊呼是“高利贷”-5-9。所以,不能听信广告或客服的一面之词,必须自己会看、会算。
一定要区分“日利率”、“月利率”和“年化利率(APR)”。所有正规的贷款合同,都必须明确标注年化利率,这是衡量贷款成本最真实、可比较的标尺。你看合同时,就盯住这个数字。
要算“综合资金成本”。除了合同上写的利息,还要问清楚有没有一次性收取的“服务费”、“审核费”、“管理费”,这些费用会使你实际到手的本金减少,但利息却按原金额计算,导致实际利率远高于合同利率。有个简单的警惕方法:如果合同金额是1万元,但扣除各种费用后你只拿到9000多,却要按1万还本付息,那就要高度警惕了-9。
教你一个对比秘诀:不要只看一家。在申请前,可以用各大银行手机APP里的消费贷产品、以及腾讯微粒贷、支付宝借呗等知名平台作为“利率标尺”。如果银通贷测算出的年化利率远高于这些大型正规平台,那你就要多问几个为什么了。记住,天下没有免费的午餐,过低的门槛和过快的审批背后,可能就是用更高的利率来覆盖风险。你的理财意识很强,把这份细心用在审阅贷款合同上,就绝对能避开利率的大坑。
@创业老司机 问:我自己做点小生意,有时候进货、发工资需要短期调个头寸。银通贷这种平台,适合我们这种小微企业主用来短期周转吗?和银行比起来优劣在哪?
老司机,同道中人啊!很多小老板都有这个需求。从一些创业用户的经历看,银通贷这类平台在速度和灵活性上,确实能解决一些银行解决不了的急事-4-7。
它的优势很明显:申请门槛相对较低,流程线上化,审批非常快,常常一两天甚至当天就能放款-1-4。这对于抢购一批紧俏货、或者突然要支付一笔尾款来说,是巨大的优势。而银行贷款,即便有经营贷产品,也普遍存在手续繁、审核慢、抵押要求高的问题,远水难救近火。
但是,它的劣势同样突出,主要就是成本。正如前面分析的,其综合资金成本可能远高于银行-5。对于生意周转,每一分钱成本都要精打细算。所以,我的建议是:把它当作“急救箱”,而不是“备用金”。
怎么用才聪明? 第一,明确用途:只用于确定性高、回款周期短的紧急周转,比如一笔三天内就能收到货款的订单垫资。第二,控制额度和周期:尽量少借、短借,快速进出,减少利息累积。第三,优先建立银行信用:平时要有意识地维护好企业对公账户流水,与银行建立联系,慢慢积累信用,争取未来获得利率更优的银行经营性贷款,那才是长期发展的“粮草库”。
总而言之,银通贷可以是你生意战场上的一把突击匕首,用在关键突击时刻。但银行信贷才是你背靠的后勤基地。分清主次,搭配使用,才能让金融工具真正为你的生意保驾护航。

